В России обсуждают возможное изменение налогового режима для самозанятых, которые фактически работают в формате постоянной занятости на одного работодателя или цифровую платформу
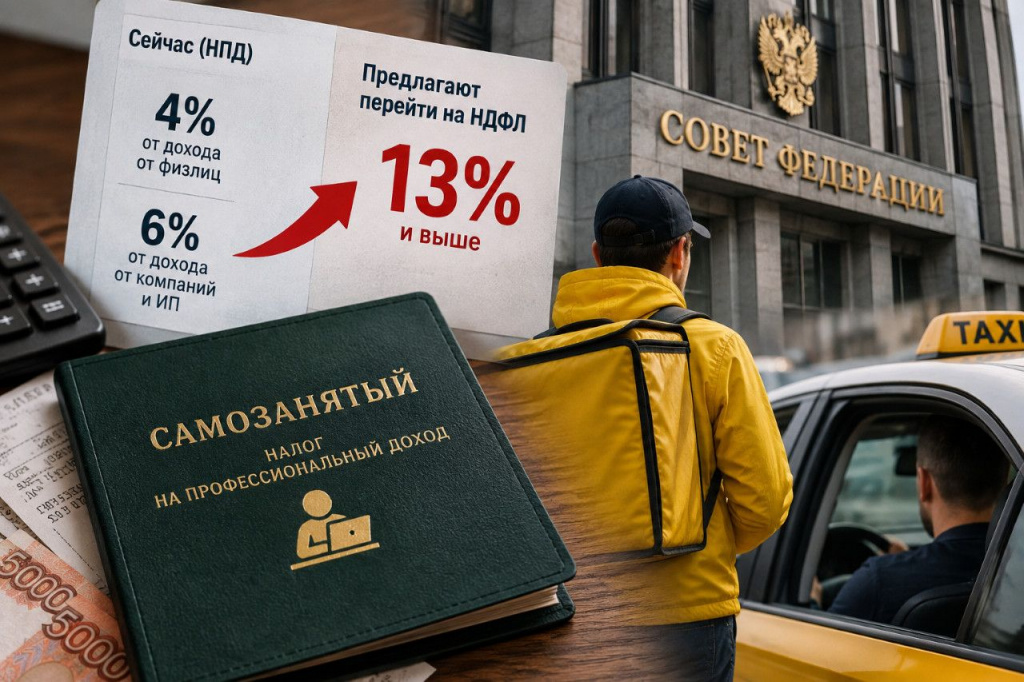 Фото предоставлено редакцией

Представители Совета Федерации предложили обратить внимание на ситуацию, когда человек официально зарегистрирован как самозанятый и оказывает услуги как независимый исполнитель, однако на практике длительное время сотрудничает преимущественно с одной компанией. В таком случае отношения между сторонами могут предложить рассматривать уже не как самостоятельную деятельность, а как фактические трудовые отношения.
Потенциально нововведение может затронуть представителей различных сфер. В частности, речь идёт о курьерах, водителях такси и других специалистах, которые получают заказы через крупные компании или онлайн-платформы и могут иметь одного основного источника дохода.
Сейчас для самозанятых действует специальный налоговый режим — налог на профессиональный доход. При работе с физическими лицами ставка составляет 4%, а если доход поступает от организаций или индивидуальных предпринимателей — 6%.
В случае перехода на стандартное налогообложение с применением НДФЛ размер обязательных платежей может заметно увеличиться. Базовая ставка НДФЛ в рассматриваемом случае составляет 13%. Таким образом, по сравнению со ставкой 4% налоговая нагрузка может оказаться более чем в три раза выше. Для тех, кто сейчас платит 6%, увеличение составит более чем в два раза.
При этом предполагается, что определять статус исполнителя будут не только по формальному наличию регистрации в качестве самозанятого. Основное внимание хотят уделить фактическим условиям работы.
Одним из возможных признаков трудовых отношений может стать ситуация, когда человек постоянно выполняет задания одного заказчика, получает от него основную часть дохода и фактически зависит от этой компании в своей ежедневной работе. В таком случае сотрудничество могут предложить оформлять по правилам, которые применяются к наёмным сотрудникам.
Инициатива направлена прежде всего на разграничение двух ситуаций: самостоятельной работы с разными клиентами и фактической занятости в одной компании под видом оказания услуг. Авторы предложения считают, что единый подход позволит избежать ситуаций, когда трудовые отношения оформляются через статус самозанятого.
При этом окончательного решения о введении новых правил пока нет. Действующий режим налога на профессиональный доход со ставками 4% и 6% продолжает применяться, а его действие предусмотрено до конца 2028 года.
Если подход к определению трудовых отношений изменится, последствия могут коснуться как самих исполнителей, так и компаний и цифровых платформ, которые активно привлекают самозанятых.
Окончательные параметры возможных изменений будут зависеть от того, какие предложения в итоге получат законодательное оформление.
Подписывайтесь на наш Тg-канал Журнал ТотДом: https://t.me/journal_totdom.
Рекомендуем
График изменения цен на квартиры за 1м2
Подробнее