Не только кредиты: банки могут начать учитывать долги по ЖКХ, алиментам и рассрочкам
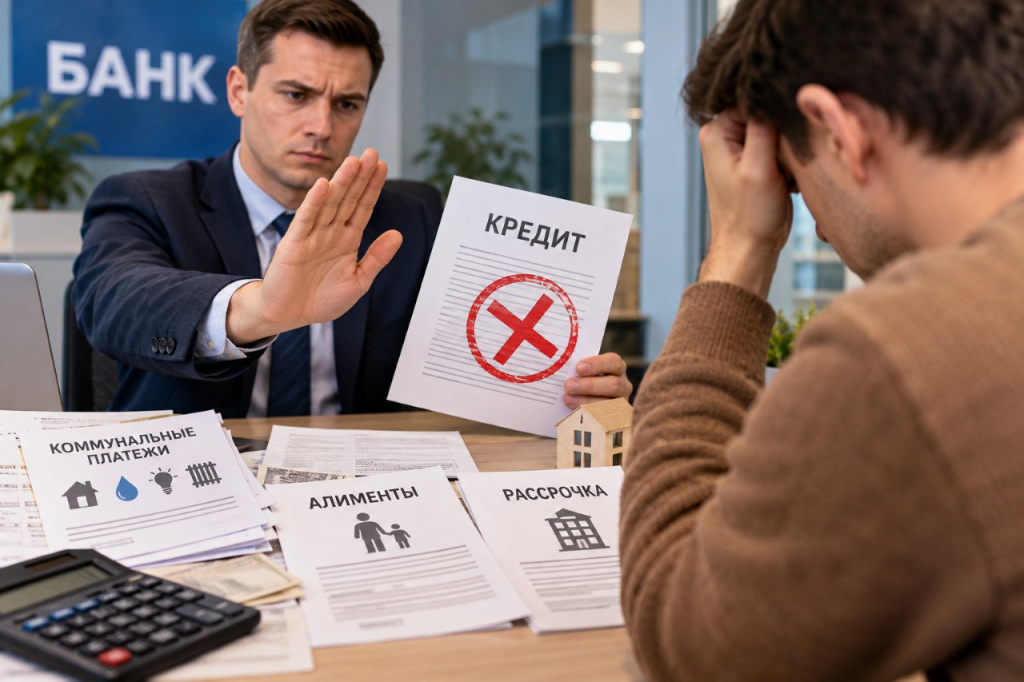 Фото предоставлено редакцией

При оформлении нового займа для гражданина может стать важным не только то, есть ли у него действующие кредиты и насколько своевременно он их погашает. В перспективе банки могут получать более полную картину финансовых обязательств клиента — включая некоторые долги, которые раньше напрямую не учитывались при оценке кредитной нагрузки.
Речь идёт о задолженности за коммунальные услуги, алиментах и других имущественных обязательствах. Однако далеко не каждая просрочка будет автоматически влиять на решение банка.
Главное условие — исполнительное производство
Планируемый механизм должен затрагивать задолженность, которая уже перешла в стадию исполнительного производства. Иными словами, речь идёт не просто о неоплаченном счёте или просроченном платеже, а об обязательстве, по которому началась официальная процедура взыскания.
Такие сведения предполагается учитывать при определении долговой нагрузки человека. Если после добавления подобных обязательств финансовая нагрузка окажется слишком высокой, это может отразиться на параметрах будущего кредита.
Например, банк может уменьшить максимально доступную сумму займа. В отдельных случаях наличие существенной задолженности способно стать одним из факторов, из-за которых кредитная заявка не будет одобрена.
В расчёты хотят включить и рассрочки
Изменения могут затронуть не только долги, возникшие из-за неисполненных обязательств.
В расчёт долговой нагрузки планируется включать платежи по некоторым договорам рассрочки — в частности, тем, информация о которых поступает в бюро кредитных историй.
Это означает, что при обращении за кредитом банк сможет учитывать больше финансовых обязательств потенциального клиента, даже если они оформлены не в классической форме банковского кредита.
Отдельный вопрос связан с рассрочками от застройщиков. Центральный банк планирует дополнительно определить, каким образом такие обязательства должны отражаться при оценке финансовой нагрузки граждан.
Почему это важно для заёмщиков
В результате подход к оценке клиента может стать более комплексным. Банк будет смотреть не только на количество кредитов, размер ежемесячных платежей и кредитную историю, но и на другие обязательства, которые способны влиять на способность человека обслуживать новый долг.
При этом наличие задолженности само по себе не означает автоматического запрета на получение кредита. Значение будут иметь размер обязательства, его статус и то, насколько существенно оно увеличивает общую финансовую нагрузку.
Новые предложения предусмотрены в проекте основных направлений развития финансового рынка на 2027–2029 годы.
Если инициативы будут реализованы, при обращении за кредитом гражданам придётся учитывать, что на решение банка потенциально может влиять гораздо более широкий перечень их финансовых обязательств.
Подписывайтесь на наш Тg-канал Журнал ТотДом: https://t.me/journal_totdom.
Рекомендуем
График изменения цен на квартиры за 1м2
Подробнее