Загородная недвижимость-2026: как продавать, строить и финансировать — взгляд изнутри для профессионалов рынка
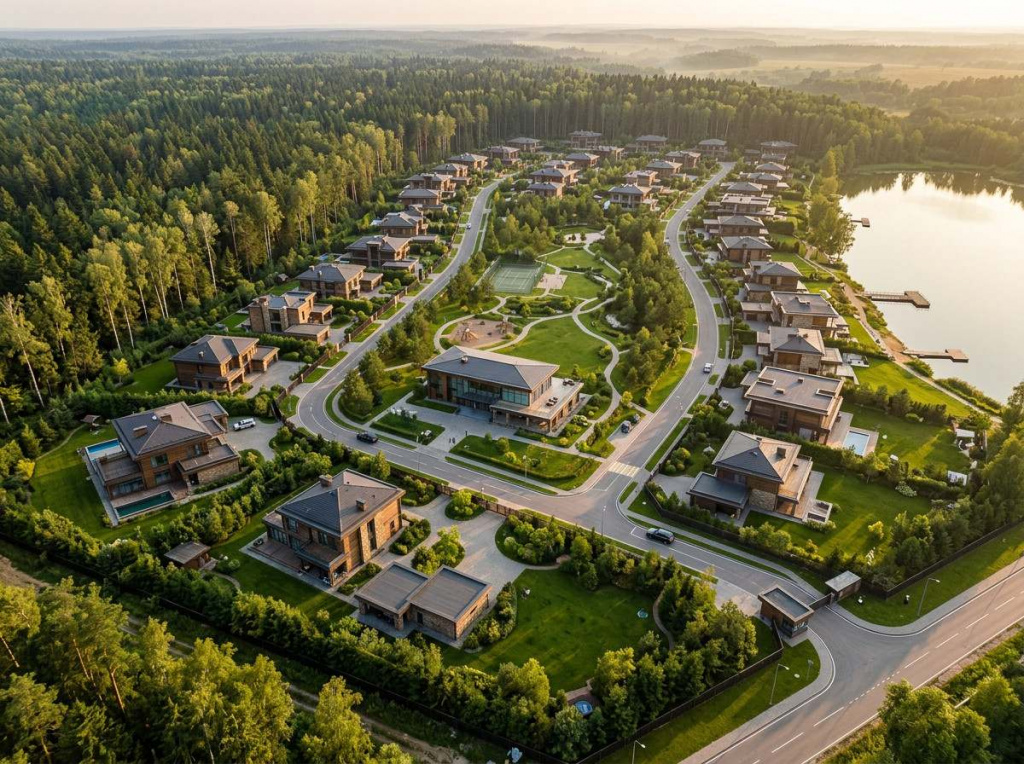 Фото предоставлено редакцией

В 2026 году загородная недвижимость окончательно перестала быть «альтернативой квартире» и превратилась в самостоятельный, сложный и высокомаржинальный сегмент. Здесь больше не работает шаблон «дом плюс участок»: профессионалы — риелторы, девелоперы, инвесторы и ипотечные менеджеры — продают, проектируют и одобряют не квадратные метры, а сценарии жизни, экономику владения и управляемые риски.
Риелторы: премиум — это про приватность, сервис и детали
Для премиального покупателя дом — это статус, уединение и отсутствие бытовых забот. Он не хочет думать про септик, вывоз снега или конфликт с соседями: всё это должна закрывать управляющая компания.
Что усиливает ценность объекта в глазах клиента:
- Камерность и приватность. Низкая плотность застройки, единый архитектурный код, ландшафтное зонирование, отдельные въезды.
- Авторская архитектура и материалы. Имя архитектора, премиальные бренды инженерии и отделки, решения по инсоляции и шумозащите.
- Инфраструктура и сервис. Охрана, благоустройство, служба эксплуатации, клубный дом, спорт-зона, коворкинг.
- Сценарий жизни. Вместо сухих характеристик — готовые образы: «дом для семьи с кабинетом и тихими зонами», «дом для удалёнщика с переговорной и быстрым интернетом».
Практический инструмент для риелтора — «паспорт объекта»: фото, схема участка, список инженерных решений, сценарии жизни и расчёт полной стоимости владения (налоги, коммунальные, взносы, обслуживание). Такой документ сразу закрывает возражения и повышает доверие.
Инвесторы: доходность = рост стоимости + аренда − расходы
Инвестор смотрит на загородный объект как на актив. В 2026 году его главный вопрос — не «сколько стоит дом», а «сколько я заработаю и насколько быстро смогу выйти из сделки».
Ключевые драйверы доходности:
- Локация и развитие района. Новые дороги, станции МЦД, социальные объекты — прямые драйверы роста стоимости.
- Комплектация и сервис. Мебель, техника, зона отдыха, управляющая компания, которая берёт на себя заселение и обслуживание.
- Полная стоимость владения. Налоги, коммунальные платежи, взносы в посёлке, обслуживание инженерных систем — эти расходы напрямую снижают чистый денежный поток.
- Ликвидность. Единый архитектурный стандарт, понятные правила посёлка, репутация управляющей компании — всё это влияет на скорость и цену продажи.
Простой, но эффективный приём — финансовая модель в таблице: цена покупки, ежегодные расходы, прогноз роста стоимости, ставка аренды, чистый денежный поток и срок окупаемости. Такой расчёт помогает быстро принимать решения и аргументировать выбор.
Девелоперы: концепция, экономика и управление рисками
Для девелопера загородный проект — это баланс уникальности, маржинальности и контролируемых рисков. В 2026 году покупатели всё чаще выбирают готовые решения: они не хотят ждать и рисковать.
На что делать ставку:
- Мастер-план и концепция. Единый стиль, продуманные общественные зоны, приватность участков, логистика внутри посёлка.
- Инженерная подготовка. Централизованные сети или типовые автономные модули (скважина, септик, газ) — это снижает неопределённость и ускоряет продажи.
- Экономика проекта. Себестоимость строительства, маржинальность по лотам, источники финансирования, график продаж.
- Управление рисками. Получение разрешений, взаимодействие с УК, резервирование мощностей, контроль сроков.
Полезный инструмент — «карта рисков» проекта: список потенциальных проблем (изменение ВРИ, задержки согласований, рост стоимости материалов) и способы их минимизации. Это помогает заранее выстроить процессы и партнёрства.
Ипотечные менеджеры: ликвидность для банка и платежеспособность клиента
Банки оценивают загородную недвижимость строже, чем городскую квартиру: им важны ликвидность объекта, инфраструктура и юридическая чистота. Задача ипотечного менеджера — заранее снять риски и подобрать программу под клиента.
Что проверять и объяснять клиенту:
- Статус земли и ВРИ. ИЖС — самый понятный вариант для банка. СНТ и ЛПХ могут иметь ограничения.
- Документы на дом. Кадастровый учёт, соответствие градостроительным нормам, отсутствие самовольных пристроек.
- Коммуникации. Центральные или типовые автономные решения повышают шансы на одобрение.
- Посёлок и УК. Прозрачные взносы, понятные правила, наличие управляющей компании.
- Платёжеспособность. Расчёт долговой нагрузки, подбор программы (в том числе комбинированных), объяснение стоимости страхования (титульное, имущественное).
Хороший сценарий работы — «пакет для банка»: выписка ЕГРН, техпаспорт, справка о взносах в посёлке, фото и описание объекта, смета на достройку (если актуально). Это ускоряет одобрение и снижает количество возвратов.
Общие тренды, которые нельзя игнорировать
- Готовые решения в приоритете. Покупатели и инвесторы выбирают дома «под ключ» или посёлки с единым стандартом.
- Энергоэффективность как фактор ликвидности. Тепловые насосы, рекуперация, качественное утепление — это не «опция», а аргумент в пользу более высокой цены и быстрой продажи.
- Прозрачная экономика. Клиенты хотят видеть не только цену покупки, но и полную стоимость владения.
- Сервис и управление. Наличие УК, понятных правил и инфраструктуры напрямую влияет на ликвидность и доходность.
Практический вывод
В 2026 году успех на загородном рынке зависит от способности говорить на языке клиента: риелтор продаёт образ жизни, инвестор — доходность и ликвидность, девелопер — концепцию и управляемые риски, ипотечный менеджер — доступность и безопасность сделки. Чем точнее вы попадаете в мотивацию собеседника и подкрепляете слова цифрами и документами, тем выше конверсия и репутация на рынке.
Подписывайтесь на наш Тg-канал Журнал ТотДом: https://t.me/journal_totdom.
Рекомендуем
График изменения цен на квартиры за 1м2
Подробнее